
Las acciones argentinas cayeron y el riesgo país tocó su máximo de 2026 en 648 puntos

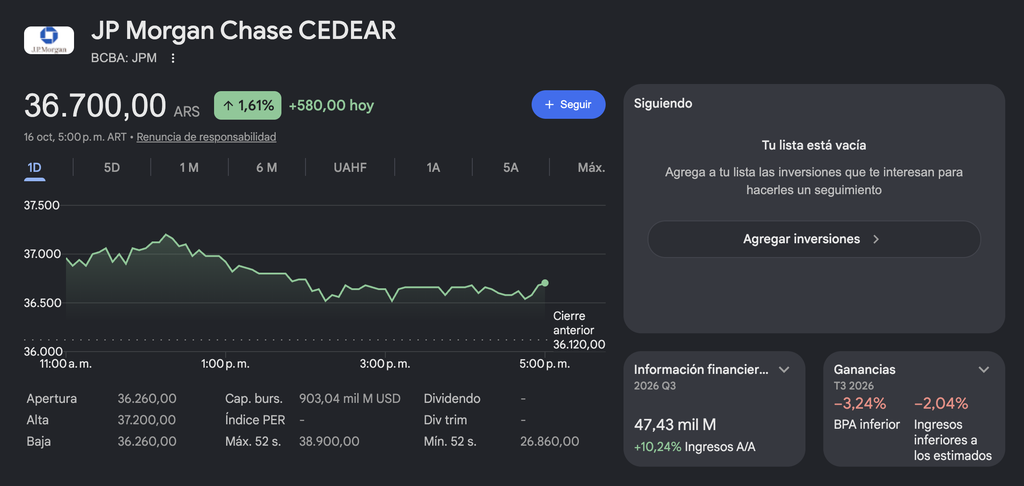
Las acciones argentinas cayeron en el cierre de la semana operativa, en línea con una sesión muy negativa de Wall Street, y el riesgo país volvió a tocar máximos de 2026. El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cedió 0,4% en pesos, a 2.848.945 puntos, y los bonos soberanos en dólares terminaron en mínimos del día, con una baja de 1,5% en promedio.
El indicador de JP Morgan subió 24 unidades, a 648 puntos básicos. En Wall Street, el Dow Jones de Industriales finalizó con una pérdida de 0,3% y el Nasdaq se hundió 2,1%. En ese contexto, el Banco Central (BCRA) compró USD 68 millones en el mercado de contado.
En el mercado de cambios, el dólar mayorista terminó con una suba de cinco pesos, o 0,3%, a $1.518. La divisa al público en el Banco Nación cerró sin variantes a $1.535 para la venta, luego de tocar $1.530 por la mañana. El dólar blue subió diez pesos, o 0,7%, a $1.555.
Nicolás Merino, operador de ABC Mercado de Cambios, afirmó que, a diferencia de las jornadas previas, la oferta no se mostró tan marcada. Según explicó, con el correr de las horas la demanda comenzó a imponerse, ante un retiro parcial de las posturas vendedoras.
Las compras del BCRA representaron el 10,7% de la oferta, que alcanzó los USD 634,7 millones. Las reservas internacionales brutas crecieron USD 196 millones, a USD 50.236 millones, un máximo desde el 14 de septiembre. GMA Capital estimó que el último trimestre tiende a mostrar una mejora en el perfil de compras del Central, por el aumento estacional de la demanda de pesos.
La consultora agregó que la cosecha y liquidación de trigo en diciembre podría aportar una mayor oferta de divisas. En ese escenario, las compras del BCRA permitirían reforzar las reservas sin generar necesariamente presiones adicionales sobre los precios o el tipo de cambio.
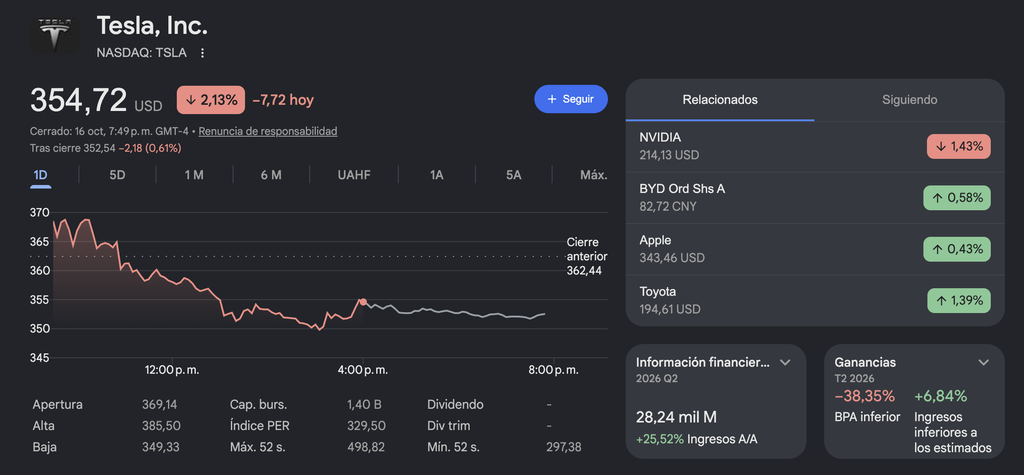
En Estados Unidos, las acciones de Tesla cayeron 2,1% luego de la presentación del vehículo Roadster EV. Las expectativas sobre el balance trimestral, que se conocerá la semana próxima, pesaron más que el lanzamiento. Entre tanto, los precios del petróleo rebotaron cerca de 4% y alcanzaron ganancias semanales de entre 5% y 10%.
El alza se explicó por la incertidumbre sobre el suministro en Oriente Medio y por una reducción mayor de lo esperado de los inventarios de crudo de Estados Unidos. Los márgenes del diésel en Europa cayeron tras la decisión de la AIE de liberar más gasóleo.
Los futuros del crudo Brent del Mar del Norte treparon 3,5%, a USD 109,67 el barril para entregar en diciembre. Los del WTI (West Texas Intermediate) avanzaron 3,8%, a USD 101,72 el barril para noviembre. En Wall Street, el ADR de YPF subió 1,8%, a USD 52,03, y Vista Energy rebotó 2,8%.
Para IEB, una compresión de las tasas de interés globales sería favorable para que la deuda soberana en dólares recupere los niveles de agosto y principios de septiembre. En el frente local, los principales factores serían los datos de actividad económica y las encuestas de imagen política, si muestran señales positivas y reducen la incertidumbre sobre la continuidad del programa económico.
Alan Versalli, estratega de Cocos, comentó que el presidente Javier Milei buscó despejar dudas ante la Cámara de Comercio de Estados Unidos, en Washington. Dijo esperar que el riesgo país perfore los 100 puntos básicos en algún momento del año próximo. También reconoció que la apertura comercial generó “ganadores y perdedores”, incluidas empresas que quebrarán en el proceso.
Laura Torres, directora de Inversión de IMB Capital Quants, explicó que la combinación de un crudo por encima de los 100 dólares por barril y el apalancamiento en las empresas de infraestructura tecnológica genera una fisura seria en las valoraciones del mercado. Señaló que el impacto de los costos de la energía reaviva los temores estagflacionarios e invalida parte del optimismo sobre recortes tempranos de tasas.
