
Miriam Roldán alertó por el “tapón fiscal” y los embargos que golpean a las micro-PyMEs

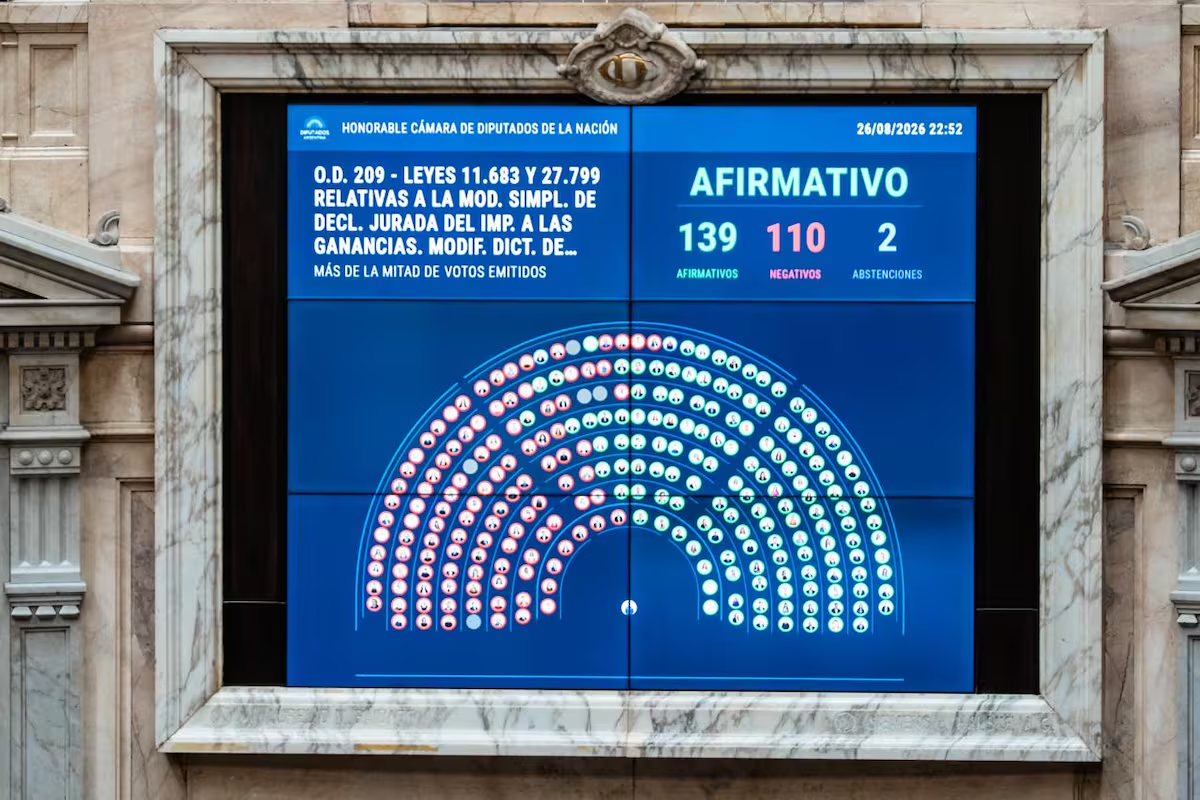
El nuevo régimen de Inocencia Fiscal II incorpora límites para el denominado “tapón fiscal” y deja planteadas diferencias según el tipo de contribuyente. Miriam Roldán, contadora que participó en las mesas técnicas del proyecto, también advirtió por la situación de las micro-PyMEs frente a los embargos judiciales, hoy en diálogo con Alfredo Scoccimarro en Mesa Chica.
Roldán explicó que el trámite simplificado es accesible para todos, aunque el “tapón fiscal”, que impide fiscalizaciones hacia atrás, excluye a grandes contribuyentes y a funcionarios públicos de los últimos cinco años. De esta manera, el alcance del beneficio queda delimitado dentro de la nueva normativa.
La especialista también detalló cuándo puede caer el bloqueo fiscal. “El bloqueo solo cae si el Fisco detecta una diferencia del 15% en el impuesto determinado, montos superiores a 100 millones de pesos o uso de facturas apócrifas”, sostuvo.
Frente a una eventual inconsistencia, el régimen contempla la posibilidad de rectificar la declaración jurada. Según Roldán, “si la AFIP detecta una inconsistencia, el contribuyente puede rectificar su declaración jurada, pagar los intereses y mantener los beneficios del régimen”.
Otro de los puntos destacados por la contadora fue el tratamiento de los fondos alcanzados por la normativa. “No es un blanqueo común donde se exterioriza cualquier bien; aquí el Estado presume que los fondos depositados corresponden a ahorros lícitos sin evasión”, explicó.
Además, Roldán remarcó que la denominada inocencia fiscal tiene un alcance impositivo específico. “La inocencia fiscal aplica exclusivamente para IVA, Ganancias y Bienes Personales; no se trata de una inocencia penal ni libera de investigaciones por origen ilícito de fondos”, señaló.
Sin embargo, el mayor llamado de atención estuvo dirigido a la situación de las micro-PyMEs frente a los embargos. “Hay micro-PyMEs que sufren embargos judiciales a los 10 días de vencido un impuesto; es urgente legislar un período de aviso previo de 60 días antes de congelar cuentas”, afirmó.
La ley también establece un plazo obligatorio de 45 días para devolver el dinero actualizado cuando un contribuyente paga bajo discusión y la Justicia finalmente le da la razón. Roldán, además, señaló que los funcionarios que ingresaron en Inocencia I y ahora quedan afuera de Inocencia II terminarán definiendo su situación en los tribunales por la irretroactividad de la ley.
