Crisis por el endeudamiento familiar: la mora en supermercados ya roza el 45%

La morosidad en supermercados y cadenas de electrodomésticos se duplicó en el último año tras alcanzar el 44,8% de deudas irregulares sobre los créditos comerciales otorgados a las familias en Argentina. El preocupante registro casi duplica la marca del año anterior, cuando el indicador de mora se ubicaba en el 23,3%.
Los datos oficiales surgen de un relevamiento de la consultora Eco Go sobre registros del Banco Central de la República Argentina y el INDEC. El estudio refleja un severo deterioro en la capacidad de pago de los hogares para afrontar sus gastos cotidianos y compras con financiación propia.
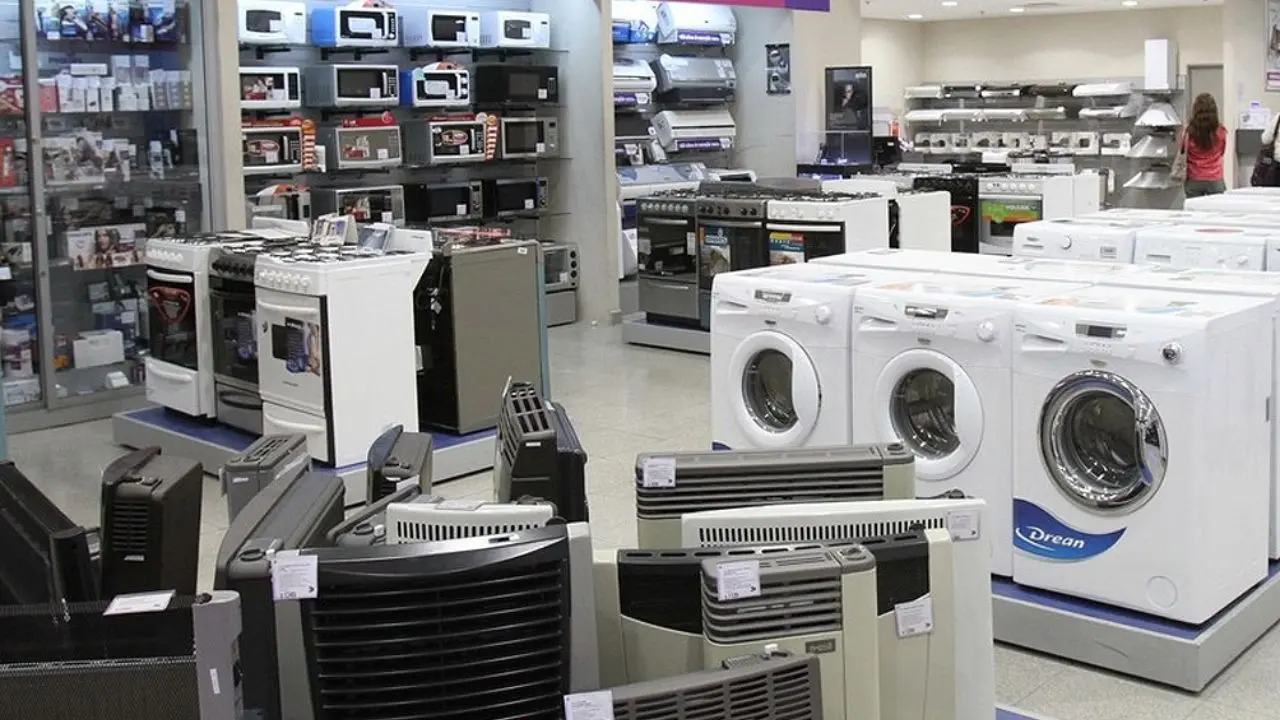
La situación es todavía más compleja en las cadenas de electrodomésticos, donde el índice de incobrabilidad trepó al 50,1% en agosto. Esta cifra contrasta con el 27,3% registrado doce meses atrás e indica que más de la mitad de los saldos otorgados presenta irregularidades.
Financiación comercial en jaque y el impacto en las compras diarias
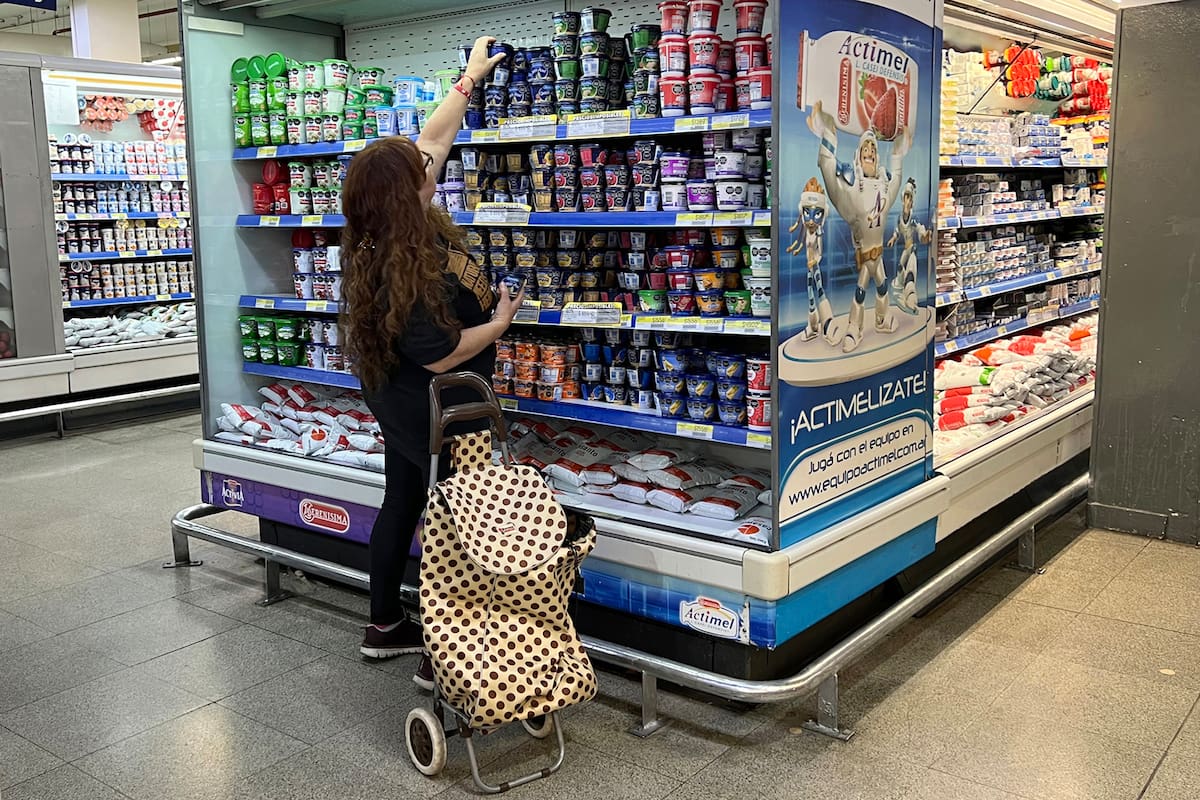
En el rubro de los supermercados la mora alcanzó el 40,4%, contra el 20,1% anotado en el mismo período de 2025. El indicador analiza las deudas clasificadas por el BCRA en las categorías 3, 4 y 5, correspondientes a riesgo de insolvencia e irrecuperables. La evolución representa un marcado salto respecto a fines de 2024, cuando el incumplimiento conjunto se ubicaba entre el 10% y el 12%.

Desde aquel momento, el sobreendeudamiento familiar se profundizó de manera constante hasta los niveles críticos registrados en la actualidad. La suba de la mora coincide con un fuerte estancamiento del crédito total otorgado directamente por las empresas comerciales. Durante agosto de 2026, la masa crediticia de ambos sectores sumó $2,14 billones en todo el país.
El freno al consumo en cuotas y la caída del crédito real
Del total de fondos financiados, los supermercados concentran $1,16 billones, lo que representa el 54% del mercado. Por su parte, las cadenas de venta de electrodomésticos abarcan los $980.000 millones restantes, equivalentes al 46% del financiamiento otorgado. Si bien el volumen de crédito creció 2,6 veces desde el piso registrado en febrero de 2024, la reactivación perdió fuerza.

En la comparación con el pico alcanzado en octubre de 2025, el financiamiento registró una contracción del 3,5%. Asimismo, la medición interanual muestra una caída real del 2,5% en el volumen total prestado por los comercios. La combinación de menor financiamiento en términos reales y mayores demoras en las cuotas genera un fuerte impacto comercial. Las cadenas de bienes durables dependen habitualmente de la financiación propia para sostener las ventas y reactivar el consumo familiar.