Mercado financiero: bonos en rojo y el riesgo país salta a 763 puntos tras el impacto del efecto Lula

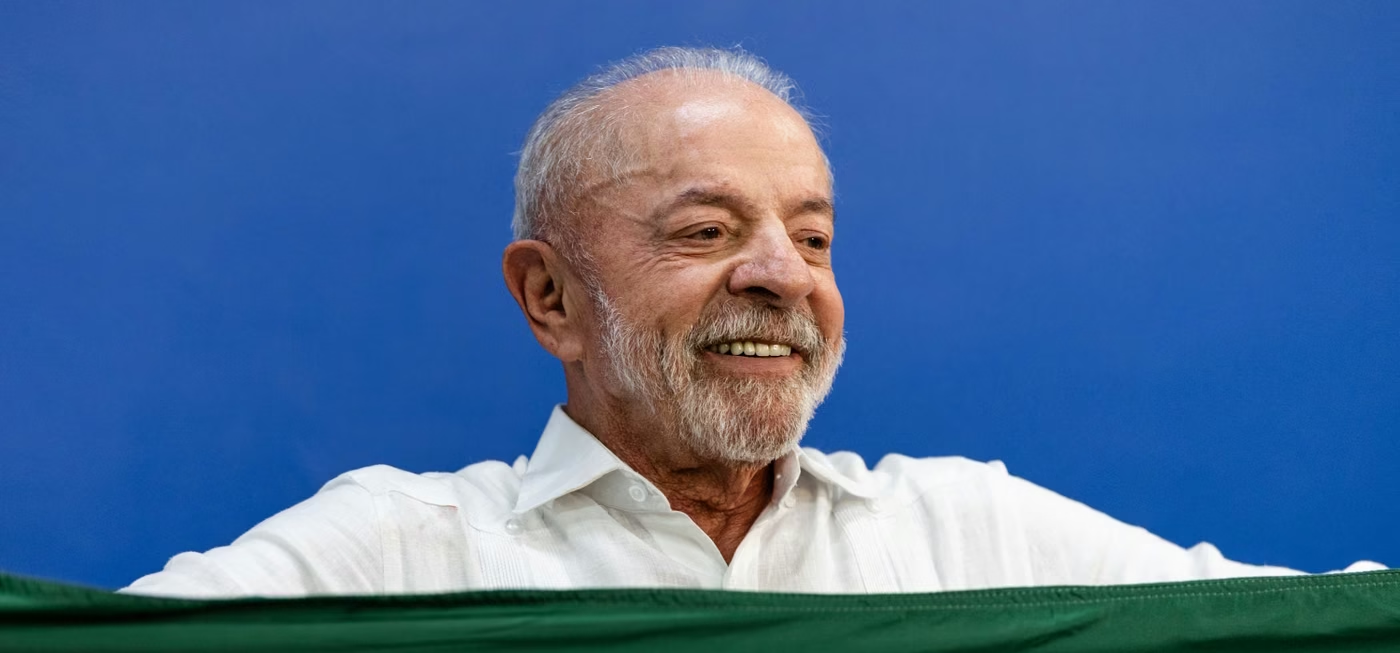
La fuerte caída del mercado brasileño tras el triunfo de Lula Da Silva impactó en los activos de Argentina, afectando los bonos en dólares y elevando el riesgo país a 763 puntos. Los títulos de deuda soberana argentina sufrieron el impacto de un contexto internacional adverso, marcado por la suba de tasas en Estados Unidos y el alza del petróleo.

Sin embargo, el impacto negativo se concentró en la deuda pública mientras que la cotización del tipo de cambio mostró una firme estabilidad.
El análisis de los números fiscales
Desde la consultora Delphos Investment remarcaron que el bono GD35 opera rindiendo un 10,8% anual en dólares, superando las tasas de países de igual o peor calificación. El informe financiero detalló que Argentina registra mejores fundamentos fiscales que Brasil, con un superávit primario del 1,4% del PBI frente a un déficit brasileño del 0,62%.
Asimismo, el gasto en intereses alcanza el 8,9% del PBI en el vecino país, mientras que en suelo argentino representa únicamente el 1,3%.
Dólar contenido y reservas firmes
A pesar de la volatilidad regional, el dólar oficial subió apenas 10 pesos en tres jornadas, manteniendo la brecha cambiaria en niveles cercanos al 7,5%. El Tesoro intervino vendiendo cerca de USD 100 millones el lunes para amortiguar la demanda, logrando recomprar parte de esa liquidez entre martes y miércoles.
Las reservas internacionales del Banco Central se mantuvieron en USD 50.600 millones, reforzadas por un nuevo desembolso comprometido por el FMI de USD 900 millones.
Prueba superada en la licitación de deuda
El equipo económico mantuvo un estricto control monetario para absorber los excesos de pesos y evitar presiones directas sobre la cotización de la divisa. En la última licitación, el Tesoro afrontaba vencimientos por casi 11 billones de pesos y logró adjudicar un valor efectivo total de 11,56 billones de pesos.
Este resultado significó una tasa de refinanciación del 105%, permitiendo quitar liquidez del sistema sin tensionar el mercado cambiario ni recurrir a depósitos.
Estrategia de plazos y cobertura
Desde la firma Puente explicaron que la colocación permitió cumplir el programa financiero sin tensionar la liquidez ni recurrir a los depósitos en el Banco Central. La estrategia oficial concentró las adjudicaciones en la nueva LECAP a febrero de 2027 y en el tramo dual CER/TAMAR a 2028.
De esta manera, la diversificación del menú de instrumentos permitió extender los vencimientos y absorber pasivos sin presionar las tasas en el mercado secundario.